
Reforma Tributária na prática: DEATEC Talk orienta empresas de tecnologia sobre CBS, IBS e o que muda a partir de 2027
Encontro online da ACATE - DEATEC com o escritório Andersen Ballão Advocacia reuniu mais de 60 participantes e reforçou que a hora de se preparar é agora
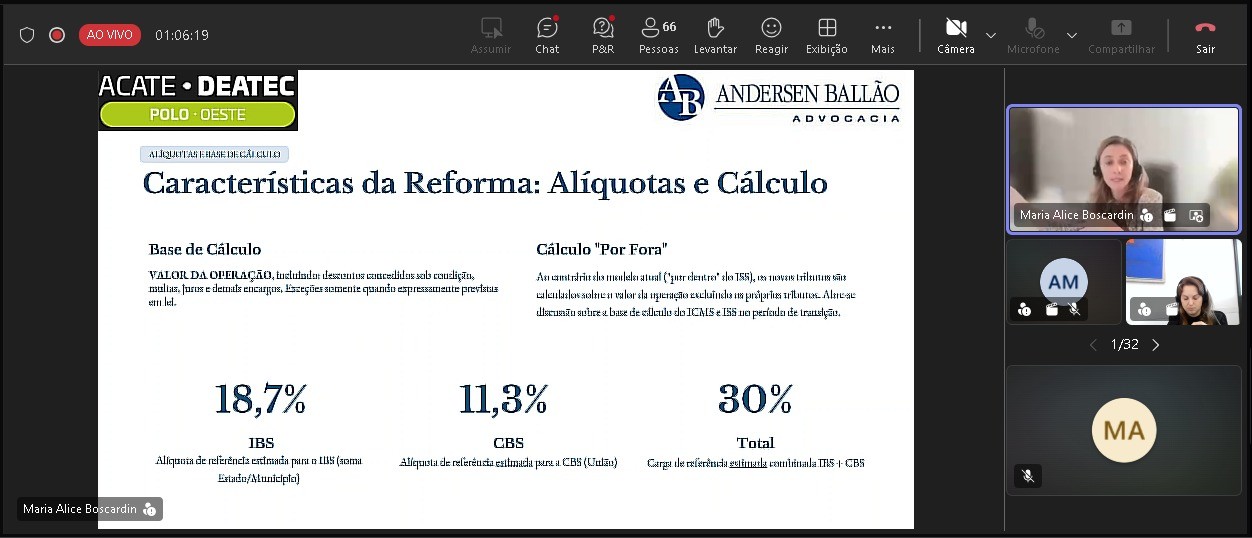
A Reforma Tributária vai muito além de trocar um imposto por outro: ela muda a forma como as empresas formam preços, negociam contratos, emitem notas e administram o fluxo de caixa. Esse foi o recado do DEATEC Talk – Reforma Tributária, realizado na manhã desta quarta-feira (18) pela ACATE - DEATEC Polo Oeste, em formato online, com mais de 60 participantes. A palestra foi conduzida pelas advogadas Maria Alice Boscardin e Victoria Rypl, do Andersen Ballão Advocacia, escritório de Curitiba com 47 anos de atuação e associado participante da ACATE - DEATEC. Barbara das Neves e Ana Bonassi, também do escritório, completaram a equipe.
Na abertura, o presidente da ACATE - DEATEC, Wilson Savegnago, deu as boas-vindas e disse esperar que os participantes saíssem provocados a refletir e a promover mudanças nas suas empresas. Josiane Franzen, gerente executiva do polo, reforçou o objetivo do encontro: ajudar os associados a entender, em meio a tantas atualizações e informações desencontradas, o que já está definido e como se preparar.
A apresentação, "Considerações gerais para o setor de Tecnologia da Informação", começou pelo novo modelo de tributação. PIS, Cofins, IPI, ICMS e ISS darão lugar à CBS (federal), ao IBS (estadual e municipal) e ao Imposto Seletivo. A transição é gradual: 2026 é o ano de testes, a CBS substitui o PIS e a Cofins já em 2027, e o IBS assume o lugar do ICMS e do ISS aos poucos, até 2033. As palestrantes alertaram que não vale contar com adiamentos. Lembraram também que a alíquota de referência estimada gira em torno de 30%, somando IBS e CBS.
Para as empresas de tecnologia, um dos pontos centrais é a tributação no destino. Em serviços como desenvolvimento de software, licenciamento, suporte remoto, cloud e SaaS, o imposto passa a ser devido, em regra, onde está o cliente, e não onde fica o fornecedor ou o servidor. Por isso, o cadastro correto dos clientes ganha peso na definição das alíquotas. A exportação de serviços continua imune a IBS e CBS, com manutenção dos créditos.
O encontro também tratou da não cumulatividade ampla. Despesas como aluguel, energia, licenças de software, hardware e serviços de terceiros passam a gerar crédito, mas só quando o tributo foi de fato recolhido na etapa anterior. A folha de pagamento, em regra, fica de fora, embora alguns benefícios previstos em acordo ou convenção coletiva possam gerar crédito. As palestrantes abordaram ainda o split payment, a apuração assistida pelo Fisco, os novos campos da nota fiscal eletrônica e a controvérsia sobre a inclusão da CBS na base do ISS durante a transição.
Para as optantes pelo Simples Nacional, o regime continua, mas a escolha entre recolher IBS e CBS dentro ou fora do DAS afeta a competitividade em vendas para outras empresas, já que o regime regular gera crédito integral para o cliente. Nos contratos, o alerta foi que as mudanças tributárias não garantem reequilíbrio automático de preços. A recomendação é revisar os contratos vigentes e incluir cláusulas de adequação tributária.
Como orientação final, as palestrantes recomendaram envolver desde já as áreas fiscal, financeira, jurídica, comercial, compras, RH e TI. Também indicaram testar ERPs e sistemas de faturamento, alinhar com os fornecedores a emissão correta dos documentos e rever custos, preços e margens. A apresentação e a gravação serão enviadas aos participantes inscritos.
Quem apoia o polo
Patrocinadores Diamante


Patrocinadores Platinum

